tisdag 27 augusti 2013

Inköp Swedol, NIBE & McDonald's

Under våren har jag som jag tidigare skrivit köpt på mig Swedol motsvarande 4% av portföljen till en snittkurs på 19.05 inkl courtage. Resonemanget är att Swedol är i en rejäl svacka som inte är företagsspecifik utan handlar om branschen som helhet. Detta har dragit ner vinsten men utan risk för förluster eller nyemission. Bolaget har verkligen varit duktiga på att parera den sämre försäljningen med lägre kapitalbindning och ett bättre kassaflöde. När vinsten vänder upp kommer saker hända med aktien. Dock var det för mig en total överraskning att VD lämnade bolaget under sommaren. Återstår att se vad anledningen var samt vad nya VDn går för.

Precis innan semestern började jag även köpa NIBE och hann med ett köp på kurs 104. "Tyvärr" släppte bolaget en Q2 som Mr Market tyckte om och aktien är i skrivande stund uppe i 122. Min smärtgräns ligger kring 115 så om aktien går ner igen blir det fler köp. Annars får jag nöja mig med att Nibe står för mindre än 1% av portföljen.

Jag hade även tankar på att öka i Beijer Alma innan sommaren när aktien stod runt 130kr, men även där drog det iväg under sommaren så det blev inget. För tillfället motsvarar mitt Beijer Alma-innehav 5% av portföljen med snittkurs 115.

Det senaste köpet blev faktiskt McDonalds förra veckan. Jag har väldigt länge suktat efter att äga detta bolag baserat på sin enorma franchise. Varenda gång jag går förbi en McDonalds, oavsett om det är i Stockholm eller London eller i en Östeuropeisk småstad och ser köerna med hungriga gäster och den billiga arbetskraften i kassorna får jag dollartecken i ögonen :)
Det är tyvärr inte en jättebillig aktie och man kan inte heller vänta sig någon superavkastning med tanke på att det redan finns 35000 restauranger världen runt, men på 95 USD får man ändå en direktavkastning på 3.2% som kan väntas växa med uppemot 7% per år som en kombination av försäljningstillväxt och återköp. Detta är varken dyrt eller billigt med historiska mått mätt, men en säker placering till ett ok pris på en i övrigt högt värderad marknad. MCD har höjt utdelningarna i snart 40 år i rad och utdelningsandelen är på intet sätt ansträngd. Här finns en bra analys av MCD för den som är intresserad att läsa vidare.

I övrigt inget nytt, kämpar på med att försöka hitta undervärderade bolag men det är i princip omöjligt i dagens marknad. Istället blir det förmodligen fortsatta köp av defensiva och säkra utdelare som MCD till en ok värdering.

fredag 9 augusti 2013

Apple med två års facit i hand

När jag inledde mina Apple-köp sommaren 2011 hade jag en vision om hur saker och ting skulle utveckla sig och med åtminstone två års facit i hand är det intressant att se var jag hade fel respektive rätt och om jag lärt mig något.

Sommaren 2011 var Apples iPhone den solklart bästa smartphonen. De Androidtelefoner som fanns var helt enkelt kassa i jämförelse. Teknologiutvecklingen går fort men jag var rätt säker på att Apple ett år senare fortfarande skulle ha den absolut bästa telefonen och att tillväxten skulle vara enorm i takt med att folk bytte från dumbphones till smartphones. Dessutom skulle iPaden fortsätta att dominera den snabbt växande tablet-marknaden. Där fick jag hyfsat rätt. iPhone växte under året med 30% och iPad med 84%. Eftersom aktien värderades till ett lågt P/E med en stor kassa såg jag även potential för en uppvärdering och eventuellt att man så småningom skulle börja skifta över kassan till aktieägarna. Mycket riktigt började man med en (modest) utdelning 2012. Och även om P/E inte skulle öka eller till och med minska såg jag EPS-tillväxten som så stark att aktien bara kunde gå upp. Mycket riktigt ökade EPS med 63% mellan 2011 till 2012 och från mitt första köp sommaren 2011 till sommaren 2012 hade AAPL ökat från runt 350 USD till runt 600. Bara att klappa sig själv på axeln över en god affär. Notera att Mr Market endast hjälpte till en aning här, den största delen av kurstillväxten kom från EPS-tillväxt och en snabbt växande kassa.

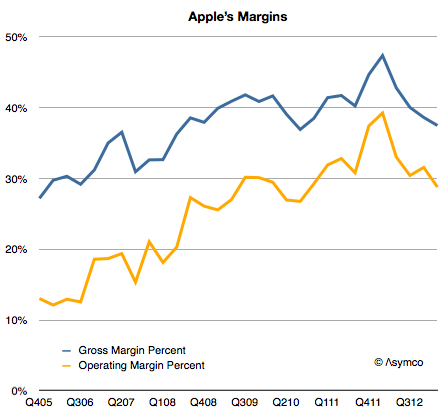
Sedan kom hösten 2012. Stämningen kring Apple gick från den vanliga skepsisen till den något ovanligare men ständigt återkommande "Apple är nere för räkning". Tidningarnas och bloggarnas rubriker började handla om hur Android i allmänhet och Samsung i synnerhet höll på att ta över Apples ledning. I viss mån hade rubrikerna grund i vissa fakta som inte gick att komma från: Samsung gick starkt framåt och knappade in på Apple, Android hade blivit ganska jämförbart i prestanda mot iOS, och iPhone och iPad tappade tillväxt. Dessutom var Apples rekordmarginaler på väg nedåt. Aktien reagerade riktigt brutalt och tappade runt 45% på bara några månader från All-time-high i september 2012 till en botten i april 2013. Här kan jag säga att jag hade fel i min bedömning dels av hur otroligt brutal Mr Market kan vara, dels av hur snabbt Apples marginaler kunde falla trots en fortsatt framgång av försäljningen av deras produkter. Generellt är marginaler något som är ganska svårt att få insyn i som extern bedömare. De kan påverkas av allt från pris/mix, valutor, produktionsramper, komponentkostnader och tillgång, etc. Så generellt tenderar jag att titta på en historisk snittmarginal och anta att den kommer hålla framgent i snitt på sikt. I Apples fall har marginalen dock fluktuerat en hel del men ändå sakta men säkert rört sig uppåt fram till början av 2012.
Så generellt gav hösten 2012 till våren 2013 ganska trista EPS-siffror från Apple trots fortsatt försäljningstillväxt. Dock har Apple knappast drabbats av det domedags-scenario i verkligen som man kan tro om man bara läser rubrikerna. iPhone fortsätter växa kraftigt med 20% försäljningsökning senaste kvartalet. iPad sålde sämre men beror dels på att man minskar sina lager och dels på att kvartalet förra året hade en splitterny Retina-iPad (som bl.a. jag köade för att köpa och planerar inte köpa någon ny på ett tag). Vad som händer med marginalerna återstår att se men efter senaste rapporten har Mr Market återigen börjat värmas mot Apple som gått upp runt 20% senaste veckorna.

Kanske hjälper utdelningarna och återköpen till. Jag är väldigt glad att Apple äntligen insett att det bästa de kan göra med sin hiskeligt stora kassa är att köpa sina egna aktier till dagens låga priser, och det verkar som att de köpt stora volymer det senaste kvartalet (http://www.asymco.com/2013/07/25/apples-biggest-acquisition/).

Så vad är lärdomarna? För det första har jag alltid varit ödmjuk till teknologibolag och är i grunden inte särskilt sugen på att riskera pengar i denna bransch. Men Apple var ett alldeles för perfekt case att motstå. Jag hade väl någorlunda rätt i att Apple skulle fortsätta sälja galet många iPhones och iPads och att EPS skulle öka rejält. Men jag kanske avfärdade Android lite för hårt - Samsung har visat sig vara otroligt aggressiva och snabbt kommit att matcha iPhone i prestanda, och med tanke på deras oerhörda distributionsapparat och summorna man lägger på marknadsföring är det inte konstigt att man knappat in på Apple (http://www.asymco.com/2013/04/02/the-cost-of-selling-galaxies-updated/). Själv tycker jag dock det hela är en saga som medierna satt upp med Apple vs Samsung. Det är tacksamt att tänka att de konkurrerar om samma kunder och gör allt för att förgöra varandra och att det måste gå dåligt för den ena om det går bra för den andra. Riktigt så enkelt är det inte - det är bara i vissa segment man konkurrerar om samma kunder och smartphone-marknaden fortsätter att växa starkt, även i mogna marknader som USA (http://www.asymco.com/2013/07/17/everybody-has-got-a-smartphone/). Det kan argumenteras att de som inte köpt en smartphone än i mogna marknader är "late adopters" som kommer köpa billiga varianter snarare än iPhones eller Galaxies. Men det kan även argumenteras att Apple fortfarande har massor av nya marknader och kunder att erövra, t.ex. Kinas största operatör China Mobile med över 700 miljoner (!) abonnenter. Man kan även argumentera att kundundersökningar tyder på att över 90% som äger en iPhone kommer köpa en iPhone nästa gång de ska ha en ny mobil = återkommande intäkter. Nu pratar jag mest iPhone eftersom den står för en otroligt stor del av Apples vinst och kommer göra så även inom överskådlig framtid. Men på sikt blir det intressant att se vad som händer med iPad och nya produktkategorier som Apple introducerar mitt i denna spännande tid av multipla skärmar och mobila enheter istället för en "dator" (http://stratechery.com/2013/the-humpty-dumpty-pc/).

Vad gäller Mr Market har jag blivit än mer övertygad att hans manodepressiva mentalitet är permanent och kanske till och med blir värre med åren. Vis av erfarenhet blir han i alla fall inte (http://www.asymco.com/2012/11/12/a-dramatic-reading/). Apples bisarra kursutveckling visar hur Mr Market kan vända små motgångar till en nära halvering av ett bolags marknadsvärde - och detta är inte ett bioteknikbolag utan vinst, utan ett av världens största och mest framgångsrika och vinstrika bolag med en kassa med riktiga pengar som motsvarar en tredjedel av marknadsvärdet. Det finns ingen hejd på det bisarra i det hela. Men det gör mig förstås även mer försiktig inför framtiden när man en vacker dag vill leva på sin portfölj. Det är aldrig kul att se priset på en tillgång halveras, än mindre om man eventuellt måste sälja inom en överskådlig framtid. Tyvärr måste man undvika allt för stora koncentrationer i innehav om man vill undvika stora svängningar i sin portfölj, även om man köper alla innehav till låga priser. Och som sagt så kan allt hända oavsett hur bulletproof ett case ser ut - särskilt i denna galna bransch. Även om det ter sig totalt osannolikt så kan ett gäng viktiga chefer lämna Apple, man släpper ett par riktiga floppar, kassan bränns på att täcka förluster och aktien dyker ner i avgrunden. Därför ska man aldrig investera pengar man inte kan leva utan och se till att diversifiera enligt sin egen risk- och volatilitetstolerans

Det blir som vanligt en spännande höst för oss Apple-ägare! Nuförtiden släpper ju Apple alla viktiga nya produkter lagom innan julhandeln. Baserat på senaste årens historik kommer i alla fall följande att hända: det kommer nya iPhones och iPads som media och bloggare skriver ner som totala besvikelser och som sedan säljer nya rekord. Samtidigt händer saker bakom kulisserna. iTunes växer så det knakar och en hel del potential finns i de hundratals miljoner kreditkort Apple har tillgång till...

tisdag 2 juli 2013

Banktankar

Banker är svåra att analysera som investeringsobjekt. Å ena sidan är de relativt stabila vinstmaskiner med fin direktavkastning, å andra sidan kan riskerna vara stora och omöjliga att förutse. En gammal hederlig devis i finansbranschen är ju något i stil med att "i Handelsbanken ska man inte vara kund, man ska vara ägare". Uttrycket kan nog appliceras på alla våra storbanker i den mån att gemene man nog ser banker som övervinstmaskiner som alltid låter kunderna lida samtidigt som man göder ägarnas fickor. Till viss mån stämmer detta. Banker är unika på många sätt. Det är en oligopolmarknad och det är ett särskilt samspel mellan aktörerna på denna marknad där varje ökad kostnad tenderar att föras över på kunderna på ett sätt som i andra marknader skulle leda till starka misstankar om karteller. Och sedan tenderar staten att kliva in och rädda banker som tagit sig vatten över huvudet.

Banker är också bland de mest "ägarmedvetna" organisationer som finns eftersom man helt och hållet styrs av avkastning på eget kapital. Kanske sätter man upp tillväxtmål och annat, men avkastning på eget kapital genomsyrar allt. Alla krediter måste ge en acceptabel avkastning på det egna kapital som krediterna drar på, och bankens totala vinst eller vinsttillväxt är rätt ointressant i absoluta tal - det är avkastning på eget kapital som är intressant (även om media gillar att skriva om alla miljarder som banker tjänar). Detta eftersom all utlåning som genereras kräver eget kapital - sambandet är mycket starkare än för ett handelsbolag eller retail eller till och med verkstadsbolag som kan producera eller sälja mer utan att per automatik behöva öka det egna kapitalet i motsvarande grad. Så på ytan verkar det vara en dröm att äga en bank: efterfrågan på krediter finns alltid där, det finns enorma vallgravar mot nya entrants, man kan relativt enkelt föra över ökade kostnader på kunderna och man tar alla affärsbeslut med ägarnas kapital som första prioritet. Dessutom kan man mer eller mindre "trolla" fram extra intäkter genom att man sitter på samhällets pengaflöden. Små spreadar i olika transaktioner, egen handel och pytteavgifter som kunderna knappt märker av tenderar att bli ganska stora summor när de appliceras på hundratals miljarder i flöden.

Men detta innebär inte per automatik att det alltid lönar sig att vara ägare i en bank. Det största problemet med att äga en bank är förstås risken för kreditförluster. Låna ut 100 miljarder med ett eget kapital på 10 miljarder och allt är frid och fröjd. Men om 10 av de 100 miljarderna lånades ut till olika bolag vars lönsamhet har koppling till en extern faktor som går fel (till exempel efterfrågan på personbilar eller fastighetspriser) och man får en kreditförlust på 50% av de krediterna så smäller det till 5 miljarder och det egna kapitalet är halverat. Vips måste ägarna skjuta till 5 miljarder bara för att återigen hamna på nivån man var på innan kreditförlusterna. Dessutom har aktiepriset gått ned på grund av kreditförlusterna så man tvingas emittera de nya aktierna på en löjligt låg kurs. Vips så är vinsten utspädd på dubbelt så många aktier eller ännu värre.

Det blir med andra ord EXTREMT viktigt för banker att ha kontroll på sina risker, och som ägare har man i princip noll insyn i detta. Riskrapporter och Tier 1-ratios i all ära, men allt hänger på att banken räknat rätt på riskerna och applicerat rätt riskvikter på sina motparter. Dessutom används diverse derivat för att täcka av risk och allt ser bra ut på pappret tills det visar sig att derivaten inte gick att använda som tänkt för att någon motpart någonstans i detta galet komplexa internationella system inte skött sig. För att inte tala om den konstanta risken att man plötsligt inte får tillgång till pengar som man tänkt sig och måste be staten om hjälp. Som vi lärt oss så tenderar staten numera endast att hjälpa till med villkoret att aktieägarna får ta en smäll.

Precis som med vanliga bolag så har man som ägare begränsad insyn i detaljerna kring bolagets verksamhet. Man måste lita på att ledningen vet vad de håller på med, och känner man inte ledningen personligen så är nog den bästa måttstocken att titta på hur de presterat historiskt - både bolaget som institution och ledningen som individer och team. Med detta i åtanke så är Handelsbanken den enda banken jag personligen idag skulle känna mig trygg att äga. SEB och Nordea har jag inte analyserat på djupet då de aldrig imponerat prestationsmässigt eller haft särskilt attraktiva värderingar. Swedbank må ha en fantastisk direktavkastning och VD har verkligen lyckats vända skutan. Men jag vill se en historik åtminstone över en hel konjunkturcykel till innan jag verkligen vågar bli ägare. Nu har man städat dåliga krediter och skurit administrativa kostnader och justerat priser och fått till rejäla vinster. Men hur klarar man att behålla eller öka marknadsandelar inom bolån? Är kostnadsbesparingarna beständiga eller behöver man öka dem igen i takt med nya regelverk och system och jakt på tillväxt? Kommer man behålla sin disciplin eller får man ökad riskaptit i jakt på tillväxt? Och hur kommer kreditförlusterna se ut vid nästa kris eller konjunkturnedgång? Hur länge kommer Wolf ens stanna som VD och kommer nästa VD fortsätta på samma spår eller blir det återigen en helt ny ledningsgrupp och en ny strategi? Frågorna är många och svaren får vi inte förrän om ett antal år.

I väntan på det gäller egentligen samma grundregel som med alla investeringar: kräv margin of safety! Observera att bara för att jag principiellt skulle kunna äga Handelsbanken idag så skulle jag inte köpa aktien på dessa nivåer. Och med Swedbank så skulle jag principiellt inte vilja äga banken innan jag får svar på mina frågor, men vid rätt pris skulle jag köpa, precis som jag gjorde 2008-2009. Min tumregel för banker är att dels inte betala mer för det egna kapitalet än vad man själv vill ha för avkastning på sitt innehav, dels att ha en margin of safety gentemot historisk värdering. Om du exempelvis vill ha 10% avkastning på ditt innehav och tror att banken uthålligt kan tjäna 13% i snitt (dvs inklusive år med stora kreditförluster) på sitt egna kapital så ska du inte betala mer än 1.3ggr eget kapital (13/10), vilket ger en earnings yield på 10%, dvs samma sak som att betala P/E 10. Som det ser ut nu dröjer det tills jag åter äger en bank. Handelsbanken ska antingen ned runt 20% eller öka eget kapital i motsvarande grad med bibehållen kurs innan jag tycker att priset är attraktivt. Som vanligt hoppas jag på en skakig höst :). Trevlig sommar så länge!