Visar inlägg med etikett Apple. Visa alla inlägg

torsdag 22 september 2016

Sålt hälften av Apple

Har under en längre tid haft en negativ känsla kring Apple. Dels har jag som kund känt att deras produkter tappat magin - hårdvaran är inte längre klockren, mjukvaran har tappat enormt i användarvänlighet i takt med att komplexiteten ökat, iCloud är mycket sämre än Googles tjänster, Apple Music klart sämre än Spotify, etc. Apple börjar kännas som de är "spread out too thin" och även hardcore Apple-fans som Marco och Gruber klagar på mycket. Bara det faktum att man fortsatt sälja iPhones med 16gb ända tills lanseringen av iPhone 7 är i min mening fruktansvärt kundfientligt. Har tappat räkningen om antalet support-ärenden till föräldrar, svärföräldrar och andra "vanliga" människor som jag fått ägna mig åt för att de fått meddelande om att lagringsutrymmet är fullt.

Nåväl, detta om själva kundupplevelsen. Jag tror ju fortfarande på Apple som unikt bolag som förmodligen fortsatt kommer överraska oss positivt i framtiden med "the next big thing". Men på medellång sikt är det väldigt svårt att se var tillväxten ska komma ifrån. iPhone 7 verkar hittills ha mottagits väl, och förmodligen fortsätter iPhone vara en kassako en lång tid framöver. Dock är smartphone-marknaden mättad och ASP blir svårt att höja medan Samsung och Android kommit (nästan) ikapp design- och användarvänlighetsmässigt. Det är en helt annan situation än 2011 när jag gick in i Apple och smartphones fortfarande växte och Apple var ohotat bäst och man inte ens fanns i Kina. Apple Watch verkar sälja väl och kommer nog växa på ganska bra, men inte med de volymer eller ASP som iPhone åstadkommit. iPad krymper eftersom folk inte uppdaterar dem särskilt ofta. Varken Macbooks eller iPads har fått uppdateringar på väldigt länge (bortsett från iPad Pro) så man undrar lite vad Apple har för strategi och vad de lägger sina resurser på. Services är enda området som växer ordentligt, men från en låg nivå, och mer som en middle-man som tar betalt för distribution - Apples egna tjänster är undermåliga och börjar snarare bli en anledning att INTE välja Apples ekosystem snarare än tvärtom.

Värderingsmässigt känns P/E 10 fortfarande för lågt, men det är denna nivå som Apple legat kring under lång tid nu med undantag för stora fluktuationer - kursen har på sikt drivits av EPS-ökning snarare än uppvärdering. På EPS 8-9 USD och den kassa man har är en rimlig värdering fortfarande 120-130 USD. Idag står Apple i 115 USD efter att ha klättrar på kort tid från 92 USD och jag känner att jag visserligen är feg, men började få mer och mer svårt att känna mig trygg och lugn med att ha 20% av portföljen i Apple.

Det är fortfarande osäkra tider och jag gillar tryggheten i att ha en rejäl kassa och att inte ha för stor andel av portföljen i Apple. Jag tror och hoppas ju fortfarande på att Apple fortsätter lansera nya superhits, men kan inte längre rak i ryggen och tryggt put my money where my mouth is, utan håller kvar ett rimligt "bet" på Apple motsvarande typ 10% av portföljen.

Snyft, det känns lite som en skilsmässa :( Det var en bra resa vi hade Apple (+108% mot snittköpkurs), men nu har vi vuxit ifrån varandra. Du är fortfarande min favorit och jag hoppas du fortsätter utföra stordåd!

torsdag 12 februari 2015

Trimmar portföljen

Det är med skräckblandad förtjusning man sett portföljen bara öka och öka, dag efter dag, vecka efter vecka, i en takt som vida överstiger min normala lön som jag trots allt arbetar ett antal timmar om dagen för att erhålla. Idag pallade jag inte trycket längre utan kände att det var läge att öka kassan inför en eventuell nedgång. Efter Apples rusning den senaste tiden kombinerat med den starkare dollarn så trimmade jag mina innehav i Apple och H&M motsvarande de senaste 6 veckornas uppgång så att portföljen landade på samma värde den hade vid årsskiftet och kassan ökade till ca 30% cash.

Marknaden som helhet är solklart övervärderad men jag tänker inte hålla på och tima marknaden och gå in och ut vare sig ur marknaden eller enskilda innehav, utan ser helt enkelt till att ha en rejäl kassa att investera och säljer av lite på toppen när innehav som t.ex. Apple blir lite för stora i relation till övriga innehav. Inklusive valutaeffekten ligger avkastningen på mitt Apple-innehav i nuläget på 125%, vilket ju gjort att trots att jag tidigare sålt av hyfsat stora mängder så har innehavet återigen växt sig stort. Efter dagens försäljning är Apple och H&M återigen nere på 25% vardera av aktieportföljen, vilket jag är bekväm med. H&M känner jag visserligen är ganska övervärderad för tillfället, men det är ju övriga innehav och resten av börsen också.. Tycker balansen nu ändå är bra med 70% aktier och 30% kassa om det skulle komma en större nedgång.

Just nu går ju de flesta bolag bra med fina vinster, men vinsterna är högt värderade. Det luktar 2007 i den bemärkelse att Mr Market ger rekordvinster rekordmultiplar. Vid en vändning blir det ju en dubbel effekt nedåt på kurserna när både vinsterna och multiplarna sjunker. Det kanske inte händer detta år eller nästa år, men jag är redo!

onsdag 20 augusti 2014

25% Kassa

Sagt och gjort, Apple har gått upp rejält och jag har sålt halva innehavet och sitter nu på en kassa motsvarande ca 25% av portföljen som väntar på att investeras när det dyker upp bra tillfällen. Jag vill betona att jag tror stenhårt på Apples fortsatta förmåga att generera växande kassaflöden till aktieägarna och fantastiska produkter till kunderna, men positionens storlek i portföljen var lite för vågad givet de risker som ändå finns i Apples verksamhet samt Mr Markets omilda behandling av aktien.

Just nu hittar jag inga jätteaptitliga köplägen, men funderar på att köpa på mig ett litet (ca 5%) innehav i Mekonomen, som uppmärksammats bl.a. av 4020. Det brukar alltid bli bra när man köper bolag med bra kassaflöden och direktavkastning som har temporära problem som inte är så pass stora att man riskerar förluster och nyemissioner, men som Mr Market ändå handlar ner aktien på. Vill dock spara rejält med krut till en större nedgång, som kanske inte kommer i år eller nästa, men någon gång bör det ju återigen dyka upp finfina köptillfällen som t.ex. hösten 2011. Då vill jag kunna se ut såhär:

måndag 28 oktober 2013

Fler affärer: SHB, Betsson, MCD

Min skiftning från en hög koncentration i H&M till en mer diversifierad och defensiv portfölj har fortsatt. SHB B har inhandlats till en snittkurs på 270kr, motsvarande 6% av portföljen. Ägde banken en vända 2011 och som vanligt sålde jag alldeles för tidigt. Jag har generellt ogillat att köpa banker till full värdering, utan brukar vänta på de tillfällen som uppstår från tid till annan när det är turbulens och man kan köpa till rabatt. SHB är dessvärre ganska fullvärderad idag, men det är även en fantastisk bank med en otrolig kapitalisering och likviditetsbuffer. Jag ser ändå priset som rimligt med en direktavkastning på 4% (som förmodligen ökar mot 4.3% i vår) samt en uthållig vinsttillväxt på 6-7% genom att halva vinsten återinvesteras till ROE på 12-14%, så jag ser ändå en relativt trygg tvåsiffrig avkastning på sikt med en bra direktavkastning. Swedbank ser för tillfället ut som den mer attraktiva banken med ett fantastiskt ROE, direktavkastning och K/I-tal. Men jag är inte alls säker på att dessa är uthålliga siffror. Det är lätt att skära kostnader något år, men frågan är om man skjuter sig själv i foten och underinvesterar? Jag har verkligen inte svaret på den frågan, men som sagt vågar jag inte sätta pengar på att Swedbank uthålligt blivit en så pass bra bank som det ser ut just nu. Jag tror väldigt mycket på styrkan i en bra företagskultur och inte lika mycket på styrkan hos en enskild ledare eller ledningsgrupp. SHB har genom decennierna bevisat att man har en väldigt stark kultur kring att minimera risker och kostnader, och maximera kundnöjdhet och lönsamhet. Swedbank har bara några års positiv historik under nuvarande ledning.

Jag hann även öka min Betsson-position till 5% innan den fina rapporten förra veckan, snittkurs där är 188. Även McDonalds har jag ökat till 5% med en snittkurs på 95.9 (inkl courtage). Dessa positioner kommer dels från nysparande, dels från försäljningar av H&M på kurser runt 275. Nu återstår en 30% position av H&M och jag vill gärna få ner den till 25% långsiktigt givet att dagens något höga värdering håller i sig.

Ikväll kommer rapport från Apple, och precis som Fundamentalanalysbloggen påpekar så är det nog guidance som är viktigare än september-siffrorna. Utan att försöka mig på market timing så är min känsla att "sentimentet" definitivt vänt kring Apple från alla domedagsrubriker i somras till att vara lite mer optimistiska. Det är väl en kombination av positiva data kring t.ex. iPhoneförsäljning och Icahns intåg, men främst är det väl en spiral som går antingen starkt upp eller ner: kursen ökar, analytikerna höjer estimaten för att inte ligga "underwater", kursökningen ses som "bekräftelse" på att det går bra och storyn blir mer positiv i media, osv. I somras gällde det motsatta. Man ska verkligen inte underskatta flockmentaliteten, även hos "sofistikerade" investerare som sitter på de stora pengarna som mer bettar på hur "sentiment" kommer att se ut om några månader än om hur bra bolaget går. Med andra ord behövs nu inte mycket mer än ett par bra rapporter och ökande marginaler för att vi återigen kommer se en kurs på 700. Min plan är att behålla en stor andel Apple i portföljen så länge bolaget fortsätter att vara fantastiskt och ha en rimlig värdering, men jag kommer förmodligen skära ner mitt innehav en aning det kommande året om kursen letar sig uppåt 700 (förutsatt att vinsten eller utdelningen inte ökar i samma takt).

fredag 9 augusti 2013

Apple med två års facit i hand

När jag inledde mina Apple-köp sommaren 2011 hade jag en vision om hur saker och ting skulle utveckla sig och med åtminstone två års facit i hand är det intressant att se var jag hade fel respektive rätt och om jag lärt mig något.

Sommaren 2011 var Apples iPhone den solklart bästa smartphonen. De Androidtelefoner som fanns var helt enkelt kassa i jämförelse. Teknologiutvecklingen går fort men jag var rätt säker på att Apple ett år senare fortfarande skulle ha den absolut bästa telefonen och att tillväxten skulle vara enorm i takt med att folk bytte från dumbphones till smartphones. Dessutom skulle iPaden fortsätta att dominera den snabbt växande tablet-marknaden. Där fick jag hyfsat rätt. iPhone växte under året med 30% och iPad med 84%. Eftersom aktien värderades till ett lågt P/E med en stor kassa såg jag även potential för en uppvärdering och eventuellt att man så småningom skulle börja skifta över kassan till aktieägarna. Mycket riktigt började man med en (modest) utdelning 2012. Och även om P/E inte skulle öka eller till och med minska såg jag EPS-tillväxten som så stark att aktien bara kunde gå upp. Mycket riktigt ökade EPS med 63% mellan 2011 till 2012 och från mitt första köp sommaren 2011 till sommaren 2012 hade AAPL ökat från runt 350 USD till runt 600. Bara att klappa sig själv på axeln över en god affär. Notera att Mr Market endast hjälpte till en aning här, den största delen av kurstillväxten kom från EPS-tillväxt och en snabbt växande kassa.

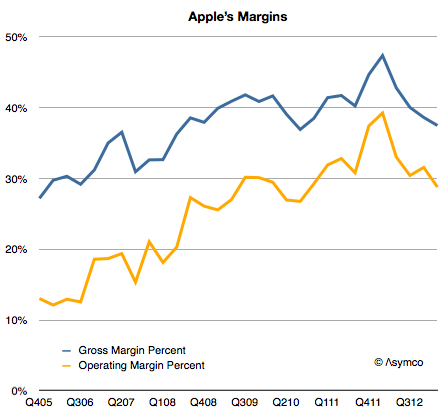
Sedan kom hösten 2012. Stämningen kring Apple gick från den vanliga skepsisen till den något ovanligare men ständigt återkommande "Apple är nere för räkning". Tidningarnas och bloggarnas rubriker började handla om hur Android i allmänhet och Samsung i synnerhet höll på att ta över Apples ledning. I viss mån hade rubrikerna grund i vissa fakta som inte gick att komma från: Samsung gick starkt framåt och knappade in på Apple, Android hade blivit ganska jämförbart i prestanda mot iOS, och iPhone och iPad tappade tillväxt. Dessutom var Apples rekordmarginaler på väg nedåt. Aktien reagerade riktigt brutalt och tappade runt 45% på bara några månader från All-time-high i september 2012 till en botten i april 2013. Här kan jag säga att jag hade fel i min bedömning dels av hur otroligt brutal Mr Market kan vara, dels av hur snabbt Apples marginaler kunde falla trots en fortsatt framgång av försäljningen av deras produkter. Generellt är marginaler något som är ganska svårt att få insyn i som extern bedömare. De kan påverkas av allt från pris/mix, valutor, produktionsramper, komponentkostnader och tillgång, etc. Så generellt tenderar jag att titta på en historisk snittmarginal och anta att den kommer hålla framgent i snitt på sikt. I Apples fall har marginalen dock fluktuerat en hel del men ändå sakta men säkert rört sig uppåt fram till början av 2012.
Så generellt gav hösten 2012 till våren 2013 ganska trista EPS-siffror från Apple trots fortsatt försäljningstillväxt. Dock har Apple knappast drabbats av det domedags-scenario i verkligen som man kan tro om man bara läser rubrikerna. iPhone fortsätter växa kraftigt med 20% försäljningsökning senaste kvartalet. iPad sålde sämre men beror dels på att man minskar sina lager och dels på att kvartalet förra året hade en splitterny Retina-iPad (som bl.a. jag köade för att köpa och planerar inte köpa någon ny på ett tag). Vad som händer med marginalerna återstår att se men efter senaste rapporten har Mr Market återigen börjat värmas mot Apple som gått upp runt 20% senaste veckorna.

Kanske hjälper utdelningarna och återköpen till. Jag är väldigt glad att Apple äntligen insett att det bästa de kan göra med sin hiskeligt stora kassa är att köpa sina egna aktier till dagens låga priser, och det verkar som att de köpt stora volymer det senaste kvartalet (http://www.asymco.com/2013/07/25/apples-biggest-acquisition/).

Så vad är lärdomarna? För det första har jag alltid varit ödmjuk till teknologibolag och är i grunden inte särskilt sugen på att riskera pengar i denna bransch. Men Apple var ett alldeles för perfekt case att motstå. Jag hade väl någorlunda rätt i att Apple skulle fortsätta sälja galet många iPhones och iPads och att EPS skulle öka rejält. Men jag kanske avfärdade Android lite för hårt - Samsung har visat sig vara otroligt aggressiva och snabbt kommit att matcha iPhone i prestanda, och med tanke på deras oerhörda distributionsapparat och summorna man lägger på marknadsföring är det inte konstigt att man knappat in på Apple (http://www.asymco.com/2013/04/02/the-cost-of-selling-galaxies-updated/). Själv tycker jag dock det hela är en saga som medierna satt upp med Apple vs Samsung. Det är tacksamt att tänka att de konkurrerar om samma kunder och gör allt för att förgöra varandra och att det måste gå dåligt för den ena om det går bra för den andra. Riktigt så enkelt är det inte - det är bara i vissa segment man konkurrerar om samma kunder och smartphone-marknaden fortsätter att växa starkt, även i mogna marknader som USA (http://www.asymco.com/2013/07/17/everybody-has-got-a-smartphone/). Det kan argumenteras att de som inte köpt en smartphone än i mogna marknader är "late adopters" som kommer köpa billiga varianter snarare än iPhones eller Galaxies. Men det kan även argumenteras att Apple fortfarande har massor av nya marknader och kunder att erövra, t.ex. Kinas största operatör China Mobile med över 700 miljoner (!) abonnenter. Man kan även argumentera att kundundersökningar tyder på att över 90% som äger en iPhone kommer köpa en iPhone nästa gång de ska ha en ny mobil = återkommande intäkter. Nu pratar jag mest iPhone eftersom den står för en otroligt stor del av Apples vinst och kommer göra så även inom överskådlig framtid. Men på sikt blir det intressant att se vad som händer med iPad och nya produktkategorier som Apple introducerar mitt i denna spännande tid av multipla skärmar och mobila enheter istället för en "dator" (http://stratechery.com/2013/the-humpty-dumpty-pc/).

Vad gäller Mr Market har jag blivit än mer övertygad att hans manodepressiva mentalitet är permanent och kanske till och med blir värre med åren. Vis av erfarenhet blir han i alla fall inte (http://www.asymco.com/2012/11/12/a-dramatic-reading/). Apples bisarra kursutveckling visar hur Mr Market kan vända små motgångar till en nära halvering av ett bolags marknadsvärde - och detta är inte ett bioteknikbolag utan vinst, utan ett av världens största och mest framgångsrika och vinstrika bolag med en kassa med riktiga pengar som motsvarar en tredjedel av marknadsvärdet. Det finns ingen hejd på det bisarra i det hela. Men det gör mig förstås även mer försiktig inför framtiden när man en vacker dag vill leva på sin portfölj. Det är aldrig kul att se priset på en tillgång halveras, än mindre om man eventuellt måste sälja inom en överskådlig framtid. Tyvärr måste man undvika allt för stora koncentrationer i innehav om man vill undvika stora svängningar i sin portfölj, även om man köper alla innehav till låga priser. Och som sagt så kan allt hända oavsett hur bulletproof ett case ser ut - särskilt i denna galna bransch. Även om det ter sig totalt osannolikt så kan ett gäng viktiga chefer lämna Apple, man släpper ett par riktiga floppar, kassan bränns på att täcka förluster och aktien dyker ner i avgrunden. Därför ska man aldrig investera pengar man inte kan leva utan och se till att diversifiera enligt sin egen risk- och volatilitetstolerans

Det blir som vanligt en spännande höst för oss Apple-ägare! Nuförtiden släpper ju Apple alla viktiga nya produkter lagom innan julhandeln. Baserat på senaste årens historik kommer i alla fall följande att hända: det kommer nya iPhones och iPads som media och bloggare skriver ner som totala besvikelser och som sedan säljer nya rekord. Samtidigt händer saker bakom kulisserna. iTunes växer så det knakar och en hel del potential finns i de hundratals miljoner kreditkort Apple har tillgång till...

torsdag 24 januari 2013

Apple Q1 2013

Jag känner inte att jag har några unika insikter att tillföra etern gällande Apples Q1-siffror, men mina spontana reaktioner efter att ha lyssnat på Tim Cook och Peter Oppenheimers Q&A med analytiker:

Positivt:

  • Fortsatt fin tillväxt, även om den är avtagande
  • Man fortsätter ta marknadsandelar både inom mobila enheter och datorer
  • Det är fortsatt tillverkningen som är flaskhalsen för tillväxten snarare än efterfrågan
  • Kina ser ut att kunna bli en enorm marknad de kommande åren
  • Enormt kassaflöde som vanligt
Negativt:
  • Lägre marginaler som ser ut att hålla i sig
  • Risk för nära nolltillväxt i EPS 2013 pga marginalerna
  • Låga marginaler på iPad mini - på kort sikt har detta förmodligen skadat vinsten från den totala iPad-försäljningen pga kannibalisering, men på sikt bör detta kompenseras av större volymer än man kunnat få med endast den "dyra" iPad
Ovanstående gäller Apple som bolag, sedan har vi ju resultatet kontra förväntningarna:
  • Jag var själv besviken över både iPhone och iPad-försäljningen. Hade själv hoppats på ca 15% fler iPhones vilket data från USA tydde på att man skulle sälja. Återigen verkar "missen" bero på att man inte kunde möta efterfrågan snarare än att efterfrågan var låg, men detta gäller ju i stort sett varje kvartal, särskilt om man som många tror kommer gå till halvårsvisa uppdateringar av sina produkter. Det är helt enkelt inte så lätt att producera och skeppa tiotals miljoner enheter per månad av helt nya högteknologiprylar.
  • Marginalen: kommer den fortsätta sjunka (guidance för Q2 är en sjunkande marginal), och hur länge? Måste Apple hela tiden offra marginal för att kunna erbjuda de bästa produkterna till rimliga priser? Jag tror detta mer än något annat oroar många investerare, inklusive mig själv.
Sedan har vi aktien:

Apple värderades i eftermarknaden till ca 3x kassan och under 10 i P/E. Det är en värdering som speglar en förväntan av sjunkande vinster. Jag tror dock Mr Market just nu är extremt kortsiktig och lever rapport till rapport i något sorts betting-tänkande. Det är dock svårt att klandra honom: det finns absolut inga historiska "precedents" att luta sig tillbaka på och jämföra Apple med. Som investerare i Apple måste man bilda sig sin egen uppfattning om vad man tror om bolaget på några års sikt och de senaste månaderna har visat att man måste ha mer is i magen när man äger Apple än kanske något annat bolag på de större listorna. 

Det är svårt att inte ryckas med i all rapportering om både positiva och negativa nyheter och låta ens känslor styra en. Man börjar heja på Apple inför varje kvartalsrapport som om man hejade på ett lag som ska "vinna" över motståndarna - de som tror att Apple bara är en fluga eller en abnormalitet som inte kan hålla i sig. När Apple "vinner" och slår förväntningarna hurrar man, när bolaget "förlorar" så deppar man. Man läser frenetiskt alla kommentarer man kommer över efter "matchen" som ett fotbollsfan skulle läsa sportsidorna. Jag tror Warren Buffett hade rätt när han sa något i stil med att de flesta investerare skulle förbättra sina resultat om de inte hela tiden fick höra vad "värdet", dvs priset på deras investering var för tillfället.  

torsdag 10 januari 2013

Tid för kassa!

Då har året börjat och jag har firat genom att sälja mina Bilia och Fenix Outdoor med trevliga vinster och investerat rubbet i Apple på nivåer kring 515-550. Återigen förbannar jag mig själv att jag inte har en kassa. Bilia ägde jag visserligen endast som en ren värdeinvestering och fick snabbt en avkastning på 15% på några månader och jag anser bolaget hyfsat fullvärderat kring 110kr (jag räknar med en normalvinst på 11.5kr och P/E 10 som är normalt för Bilia). Fenix däremot ville jag inte sälja. Fenix ser jag som ett riktigt Lynch-bolag: litet och lite tråkigt med en fin nisch med fin tillväxt, lågt värderat, låga kapitalbehov, stark ägare. Jag ville verkligen äga Fenix i årtionden snarare än år och bara njuta av tillväxten. Men den kortsiktige i mig såg en enormt kortsiktig potential i Apple medan Fenix blivit hyfsat fullvärderat och den tillväxt man kan vänta sig i aktien är EPS-tillväxten.

Hursomhelst hade jag inte behövt sälja Fenix om jag haft en rejäl kassa med tydliga regler om hur den får användas. Jag har insett att jag inte har en tillräcklig buy and hold-disciplin för att sitta kvar på befintliga innehav när det finns extraordinära köptillfällen. Jag kan inte nöja mig med att investera någon procent per år av portföljen i nyinvesteringar och sitta still på resten. Det funkade när portföljen var liten och man varje år kunde nyspara en ansenlig del av portföljen, men inte längre. Jag måste ha flexibilitet att investera en ordentlig del av portföljen när det dyker upp riktigt bra tillfällen och jag vill inte behöva sälja bra bolag för att kunna göra det.

Därför har jag börjat fnula på hur jag ska lägga upp en kassa. Mina funderingar i dagsläget är att bygga upp en kassa värd 20% av portföljen som delas upp i fem lika stora trancher. Dessa fem trancher får endast användas för olika nivåer av margin of safety (MOS). Till exempel Tranche 1 vid 10% MOS, Tranche 2 vid 15% osv till tranche 5 på kanske 40% MOS. MOS får olika nivåer beroende på om det är ett wonderful company eller en ren värdeinvestering. Det går ju t.ex. aldrig att få H&M eller P&G eller ett dylikt bolag med 40-50% MOS, medan cykliska bolag ibland (dock sällan) kan handlas med sådan rabatt. Grundtanken till detta upplägg är att jag behöver någon form av disciplinerad approach som gör att jag lägger mer krut på starkare case istället för att hatta runt med småsummor här och där. Jag vill komma närmare Buffetts 20 ticket punch card-tankesätt och bort från att köpa småposter som bara ger kanske 0.5% avkastning på portföljen även om själva investeringen ger 20%. Jag förväntar mig att omsätta första och andra tranchen ganska frekvent då det förmodligen ofta finns bolag som är undervärderade med 10-20%. Resten av trancherna sparas dock till de gyllene tillfällen då man verkligen kan få avkastning. Det gäller dock att inte lägga ribban för högt och sikta på MOS som bara kommer vid enorma börskrascher så man inte blir sittande på en alltför stor kassa som genererar noll i avkastning i tio år tills det äntligen kommer en tillräckligt stor börskrasch.

Dessa är bara initiala tankar och jag ska läsa mer och fundera mer - tyvärr har ingen av den literatur jag hittills läst behandlat detta med kassa särskilt utförligt. Peter Lynch var ju alltid fullinvesterad, men han hade ju en portfölj med hundratals namn vilket ledde till en naturlig omsättning. Buffett har alltid en rejäl kassa men det hänger ju delvis ihop med att han driver ett återförsäkringsbolag där en kassa har en nytta i sig. Andra duktiga förvaltare har ju oftast en kassa som endast ska täcka behoven för uttag ur fonderna och ge lite flexibilitet, men i övrigt har de likt Lynch en naturlig omsättning i portföljen och deras mål är oftast att slå/följa index varje år utan alltför stora rörelser snarare än att få en långsiktigt överlägsen avkastning.

Angående Apple börjar jag nästan känna mig som en kortsiktig trader som förväntar mig enorm avkastning snabbt. Men jag är ganska övertygad att Mr Market inom någon månad återigen blir optimist kring Apple och då ser vi en snabb uppgång i kursen mot forna ATH. Vi har redan sett några optimistryck de senaste veckorna där aktien stuckit upp över 5% på en dag helt utan nyheter. Ser fram emot Q4-rapporten om ett par veckor då den främsta frågan som ska besvaras är vad Q4-marginalen blir. Omsättningen kommer med stor sannolikhet öka enormt med en rad nya produkter som lanserats, men Mr Market är orolig över vad marginalen är på dessa nya produkter. Apple guidade själv väldigt lågt. Själv är jag såklart mer optimistisk än Mr Market men även om marginalerna skulle vara avsevärt sämre än Q4 2011 så ser jag det inte som en trend, snarare ett hack nedåt från ett fantastiskt kvartal. Även om allt talar för att man sedan får upp marginalerna på de nya produkterna i takt med att produktionen blir effektivare osv, så behöver man inte öka marginalerna varje kvartal för att öka vinsten - det räcker med samma marginaler på den nästintill garanterat ökande omsättningen de kommande kvartalen. Med Apple har jag verkligen stoppat "my money where my mouth is" och har nu 45% av portföljen i Apple. Apple handlas till P/E 8.8 ex cash på senaste 12 månaders vinst eller 11.8 med cash. Mr Market i detta fallet är något 100-tal fondförvaltare vars utbud och efterfrågan styr kursen. Just nu sitter de alla nervöst och väntar på när aktien sticker upp och när de vågar hoppa på. Lika nervöst undrar de om kursen kanske kommer gå ner ytterligare och vågar inte köpa innan det kommer nyheter eller innan alla andra köper. Likt de får de är kommer de alla skrika köp samtidigt när det väl kommer bra nyheter och poff så driver de upp priset rejält när efterfrågan vida överstiger utbudet. Ingen kommer vilja vara den förvaltare som missade Apples stora kursrusning 2013. Det är så skönt att Mr Market aldrig lär sig!

fredag 2 mars 2012

Portföljupdate

Fick en förfrågan om min portfölj av Lundaluppen och tyckte att det kunde vara värt att skriva ett inlägg om det.

Portföljen har i skrivande stund följande sammanstänning:

  • H&M: 61%
  • Apple: 29.5%
  • Beijer Alma: 4%
  • Fenix Outdoor: 4%
  • Avanza: 1.5%
Man kan ju ganska lugnt konstatera att det är en fokuserad portfölj med 90% i två bolag och sedan småinnehav i ytterligare tre bolag. Men tack vare H&M som stabil utdelare och en fin direktavkastning på Beijer Alma och Avanza genererar portföljen ändå 3.8% i direktavkastning, trots att Apple inte delar ut ett öre. Apple har dessutom ett fritt kassaflöde och en kassa som skulle kunna ge en hypotetisk direktavkastning på uppemot 4% utan problem om man valde att bli lite mer aktieägarvänliga..

För läsaren med gott minne hade jag som strategi att inte ha mer än 10% av portföljen i Apple när jag inledde en position försommaren 2011. Jag köpte ganska snabbt upp mig till 10% i takt med att jag lärde mig mer om Apple och inte kunde förstå hur i all världen bolaget kunde vara så billigt. Sedan mina första köp kring 330 USD är aktien upp nästan 70%, men jag har fyllt på ganska stadigt under resan och snittkursen är 428 USD. Efter Apples senaste rapport sålde jag till och med lite H&M för att få pengar att köpa Apple. Egentligen är det dödsstraff på att sälja H&M men eftersom jag anser H&M ganska rättvist värderad men Apple grovt undervärderad (köpet skedde på under 500 USD) så tog jag beslutet att passa på att öka i Apple innan det är för sent. Nu känner jag mig dock ganska nöjd med storleken på innehavet, men känner ändå på mig att jag kommer gräma mig att jag inte köpt ännu mer Apple när bolaget fortsätter sälja 100% fler iPads 2012 och 2013 och iPhone och Mac fortsätter växa fint i takt med att produktionen ökar för att möta efterfrågan.

Jag har inte gjort några andra affärer förutom mitt lilla köp i Avanza i år. Har tittat och tittat men ingenting ser speciellt aptitretande ut på börsen vad gäller pris jämfört med kvalitet.

Fenix Outdoor släppte ett hyfsat bokslut. Försäljningen var bättre än väntat men marginalen var pressad och vinsten gick faktiskt ner på årsbasis med 1% jämfört med 2010. Fortfarande starkt jobbat med tanke på att H&Ms vinst sjönk 15% samma år..  Oroande är rätt höga lager men skulle tro att den milda vintern under Q4 påverkade. Till dagens kurs är värderingen P/E 13.5 vilket är i linje med historisk värdering. Lageruppbyggnaden är oroande på kort sikt men jag ser inga långsiktiga problem med bolagets affärsmodell. Man har sin nisch och fortsätter växa organiskt och genom förvärv med hjälp av det starka kassaflödet och ROE är fortsatt över 20%. Jag förväntar mig ingen större uppvärdering på kort sikt, utan ser detta som ett långsiktigt innehav. Jag känner dock inget behov att köpa fler aktier till dagens värdering.

Beijer Almas bokslut var ungefär som väntat, förutom att jag hade hoppats på en utdelning på 7.5 men det blev bara 7, dvs oförändrat från föregående år. Q4 var dock ingen höjdare utan det märks helt klart en nedgång jämfört med 2010. Man flaggar även för att Q1 2012 kommer vara sämre än Q1 2011. 2011 var BAs bästa år någonsin, men det gäller ju att vara ödmjuk i cykliska bolag och 2012 kan bli ett sämre år. Aktien sjönk ett par procent på rapporten och till dagens kurs på 132kr är värderingen P/E 12.7 och en direktavkastning på 5.3%. Om jag ska vara lite pessimist så kan vinst och FCF sjunka 2012 och utdelningen behållas vid ”ordinarie” utdelning på 6kr, dvs yielden skulle gå ner till 4.5%, vilket dock fortfarande är bra.

Avanza håller jag fortfarande på och läser mer om innan jag vågar och vill köpa mer eftersom aktien är 7% dyrare än vid mitt köp vilket tagit bort det mesta av min margin of safety.


Att ha en tokfokuserad portfölj är som jag tidigare skrivit inget mål i sig, utan helt enkelt ett resultat av vad jag tror om ett bolag och priset jag får betala. Även om jag köper de flesta bolag med en investeringshorisont på 10+ år så är jag ganska osentimental och kan sälja av de innehav som har sämst kvalitet/pris-ratio om jag hittar ett bolag med väsentligt bättre kvalitet/pris-ratio som jag vill ha en meningsfull position i. Kanske har jag en övertro till min egen förmåga att förstå bolag och borde diversifiera mer - det får tiden utvisa. Min plan var att bygga på innehaven i Beijer Alma, Fenix och Avanza till mer meningsfulla delar av portföljen, men börsuppgången satte stopp för den planen. Som jag ser det är jag dock ganska defensiv eftersom jag endast köper bra bolag med attraktiv värdering och jag sover väldigt gott om nätterna.

fredag 10 februari 2012

Wonderful Company: några likheter mellan Apple och H&M

Efter att ha ägt Apple under en tid samt länge haft H&M som mitt svenska favoritföretag har jag blivit mer och mer avogt inställt till att investera i undermåliga bolag, särskilt när man som i dagsläget inte kan köpa dem för riktigt låga priser. Därför har mina tankar under sistone kretsat mer kring kvalitativa aspekter och vad som utgör ett ”wonderful company”. Två fantastiska bolag jag äger är som sagt H&M och Apple. Och trots att Apple och H&M på många sätt är totalt olika typer av bolag har de även tre likheter som jag tror är otroligt viktiga för att nå långsiktig framgång: kundfokus, ”operational excellence” och en stark företagskultur.

Vi börjar med kundfokus. Jag har spenderat många timmar per vecka det senaste året åt att läsa om Apple och pc/mobilindustrin. Även om många säkert inte håller med så är jag helt övertygad att Apple alltid har sitt fokus på kunden genom att göra produkter som deras kunder ska älska. Visst, man är fantastiskt duktiga på marknadsföring och hype, men hade man inte haft produkter som backar upp detta hade det sedan länge märkts i form av missnöjda kunder och minskad försäljning. Tvärtom så är Apples kunder nöjdast i mätning efter mätning både vad gäller datorer samt mobila enheter. Följande citat visar på den tydliga skillnaden på kundfokus som finns mellan Apple och ett typiskt storbolag som Sony:

“[Apple is] going to continue to make the best products in the world that delight our customers and make our employees incredibly proud of what they do.”
- Tim Cook in his first email to Apple employees as Apple’s new CEO sent August 25, 2011

“The path [Sony] must take is clear: to drive the growth of our core electronics businesses - primarily digital imaging, smart mobile and game; to turn around the television business; and to accelerate the innovation that enables us to create new business domains.”
- Kazuo Hirai in response to being appointed Sony’s new President and CEO on February 1, 2012.

Även H&M fokuserar på kunden genom sitt kunderbjudande mode och kvalitet till bästa pris. Efter att ha läst Handelsmännen under julen är det tydligt att H&M är helt övertygade om att man erbjuder den bästa mixen av mode och kvalitet som går att finna till de priserna, och man är övertygade om att så länge man fokuserar på detta kunderbjudande så kommer man att lyckas vart man än etablerar en affär. Man låter varorna och priserna tala för sig själva i reklam och butiker och prackar inte på kunder saker de inte vill ha, precis som Apple i sina Apple stores. Det kan tyckas galet att jämföra ett bolag som H&M som satsar på att ha lägst pris med ett bolag som Apple som är kända för att vara dyrare än sina konkurrenter, men det handlar om vad man som kund får för värde för pengarna. H&M säger inte att de är billigast: de har mode och kvalitet till bästa pris: kunden kommer alltid få mest för pengarna när man handlar hos H&M. I Kina är H&M inte det billigaste märket, långt ifrån – men även där kunderna får mest värde för pengarna på H&M. Apple fokuserar mer på produkten än på priset i sin reklam, men produkterna är trots allt konkurrenskraftigt prissatta med tanke på vad man som kund får ut av produkten. När konkurrenter försöker göra lika bra produkter som Apple tar de ofta MER betalt trots en sämre produkt.

Detta för mig vidare till ”operational excellence”: maskineriet som gör att Apple kan spotta ut miljontals nya prylar och ha dem i butikshyllor världen över på några dagar och ha så enorma marginaler på sina produkter, och som gör att H&M kan hålla lägst priser givet den kvalitet och modegrad man har och omsätta sina lager så effektivt som möjligt. Apple introducerade den nya MacBook Air 2010 och sade att ”detta är framtidens laptop”. Den var visserligen dyr, men så gott som alla som köpt en kommer aldrig att köpa en billig windows-laptop igen – en MacBook Air ger helt enkelt mycket mer värde för pengarna. Efter ett år har Intel vaknat upp och kommit med sitt svar som kallas Ultrabook, som i princip är en specifikation som gör att PC-tillverkare ska kunna tillverka lika lätta och nätta laptops som Apple. Problemet är bara att man dels kommer till marknaden långt efter Apple, dels att majoriteten av de Ultrabooks som hittills presenterats både är sämre och dyrare än en MacBook Air. Apple har redan etablerat maskineriet för att kunna sälja miljontals MacBook Airs till ett pris som PC-tillverkarna inte kan matcha, och dessutom med en marginal som PC-tillverkarna bara kan drömma om. Detsamma gäller iPads. Samma princip gäller H&M, som visserligen har värdiga konkurrenter som Inditex, men som tidigt insåg att för att tjäna pengar på något så pass banalt som att sälja kläder, så måste man göra det bättre än andra vad gäller inköp, lageromsättning och fart. 60 års erfarenhet av att fila på alla håll och kanter och den storlek man nu har på inköp gör det mycket svårt för någon konkurrent att matcha H&Ms kunderbjudande och komma upp i H&Ms marginaler. Den enorma finansiella styrka och det varumärke man byggt upp hos både Apple och H&M gör även att man kan få de bästa butikslägen som finns i världens städer.

Vidare till företagskultur. Det kanske låter lätt att fokusera på kunden och vartenda företag i världen skulle nog skriva under på att man fokuserar på sina kunder. Utan kunder har man trots allt inga intäkter. Men det är lättare sagt än gjort. Vad är ett företag egentligen? Det är ett gäng personer som organiserats för att arbeta mot samma mål inom en ”evig” entitet. Men i takt med att ett företag växer och människorna blir fler riskerar man att skapa ett monster, något som Buffett kallat ”the institutional imperative”. Bara mängden människor i sig skapar trögheter och behovet att organisera människorna till mer och mer specialiserade roller och avdelningar skapar intern konkurrens och revirtänkande. Rätt vad det är så spenderar alla mer tid och kraft på interna angelägenheter än att fokusera på kunden. Man ska ha möten och mötesunderlag, marknadsundersökningar och många beslutsfattare innan man vågar ta något till VD. Man ägnar tid och energi åt intern politik och sin egen karriär snarare än åt företagets bästa. Och är man börsnoterad hamnar hela företaget under press av aktiemarknaden. Man ska prestera kortsiktigt och visa tillväxt. Man ska slå analytikernas förväntningar och måla upp sköna bilder för sina investerare. För att behålla fokus på kunden och inte bli ett monster under the institutional imperative gäller det att ha en oerhört stark företagskultur. Och detta är inget man kan köpa sig till med managementkonsulter och omorganiseringar, utan är något som sitter i väggarna – oftast som ett resultat av att företagets grundare varit en stark ledare som präglat företagets kultur så hårt att det sätter sig i väggarna. Detta gäller H&M och jag hoppas att det kommer gälla Apple även långt efter Steve Jobs död.

Det gladde mig oerhört att läsa i Handelsmännen om H&Ms allergi mot onödiga möten och interna rapporter, och jag hoppas beskrivningen stämmer än idag. Att Stefan Persson gick i taket när han hörde om den nya trenden att CC:a folk på e-mail var en extra underhållande anekdot - jag undrar hur stor del av en typisk västerländsk kontorsarbetandes arbetsdag numera går åt till att traggla sig genom alla e-mail man är CC:ad på, till vilken nytta? På H&M förväntas alla ta tag i saker istället för att älta och delegera. Man kan snabbt få mycket ansvar om man är duktig men om man inte platsar in i företagskulturen är man körd. Det är en prestationsdriven kultur där alla anställda ska se till företagets bästa snarare än till sina egna revir. Apple har en liknande prestationskultur som förmodligen är hårdare i tonen än H&Ms. Det finns en talande anekdot från Apple där Tim Cook långt innan han blev VD för Apple satt i möte med sina närmaste chefer och diskuterade ett problem man hade med en leverantör i Kina och Tim sa något i stil med ”Ajaj, detta är verkligen inte bra, någon borde ta itu med detta”. Efter några minuters fortsatt diskussion tittade Tim upp på chefen som var ansvarig för leverantören och frågade ”Why are you still here”, varpå chefen omedelbart åkte till flygplatsen och satte sig på nästa flyg till Kina utan ombyte eller returbiljett. En skillnad mellan Apple och H&M är dock att Apples framgång till stor del är beroende av ett fåtal individer, som alla belönats med enorma summor i form av optioner. Samtidigt är H&M kända precis som IKEA för sin snålhetskultur. Men även om Apple visserligen betalar fantasisummor till vissa nyckelpersoner så är det en piss i mississippi jämfört med vinsterna Apple genererar. Och de flesta av dessa nyckelpersoner har länge varit rika nog att aldrig mer behöva jobba i hela sitt liv, men det lär finnas en viss tjusning i att sitta i toppen på världens största bolag och skapa framtidens produkter. Apple har hittills varit duktiga på att behålla viktiga personer samt ersätta dem som valt att lämna, och även om jag ogillar optioner så får man ibland acceptera vissa plumpar i protokollet i jakten på fantastiska bolag.

En svårdefinierad och svårvärderad egenskap som dock är livsviktig i ett tech-bolags företagskultur är att tänka framåt och att anamma ”disruption”. Hos Apple har man de senaste 10 åren varit väldigt duktiga på att se vart pucken är på väg, och att få hela företaget att arbeta mot ett gemensamt mål: att göra de bästa tänkbara produkterna. Givetvis blir det bråk varje dag då designers bråkar med ingenjörer och så vidare, men man är inte rädd att kannibalisera sina egna produkter. Apple skapade iPhonen för att de hade teknologin och visste att smartphones en vacker dag skulle göra iPoden obsolet. Man skapade iPaden trots att man visste att den kommer kannibalisera MacBook.

Om Microsoft hade samma företagskultur som Apple hade man för länge sedan skapat Office till iPhone och iPad och sålt tiotals miljoner kopior. Nu har Microsoft i och för sig inte sagt att de inte tänker göra ett Office till iOS, men min gissning är att idén antingen dödats eller fördröjts pga att man vill ha Office som något unikt för Windows som ekosystem (jag vet att Office finns till Mac, men Microsoft har inte sett Macen som ett hot - iOS däremot genererar ensamt mer vinster än hela Microsoft idag). Hade Microsoft varit Apple hade man för länge sedan insett att Windows roll kommer att minska när mobila enheter tar över en stor del av jobbet som dagens PC gör och satsat hårdare på sina andra affärsområden, och inte minst använt sin enorma finansiella styrka och inneboende talang att komma med nya produkter, inte bara dåliga kopior som Bing och Zune, och dyra köp av befintliga produkter som Skype. Men vad gjorde Ballmer? Han skrattade åt iPhone i tron om att PCn med Windows kommer fortsätta att regera, oavsett formfaktor.

Ta Nokia som ett annat exempel: trots att man redan annonserat att man skulle gå över helt till Windows Phone och att Symbian och Meego skulle dödas så lanserade man N9 i slutet av 2010 för att krama ut det sista ur de kostnader man lagt ner på utveckling. Inte nog med det: N9 är en exakt kopia vad gäller hårdvara/utseende för Nokias flaggskepp och framtidshopp Lumia 800 som lanserades nyligen och som går på Windows Phone. Och inte nog med det: N9 säljs fortfarande på samma marknader man säljer Lumia 800! Hur tänker man här? Man tänker knappast på sina kunder – det kan inte vara många procent av de stackare som litade på Nokia och köpte en N9 som är nöjda. Och vilket förvirring skapas bland icke-insatta köpare när det finns två telefoner som ser exakt lika ut på marknaden, där den ena är dead on arrival? Nokias enda kvarvarande styrka är sitt varumärke och de trogna kunder man har kvar – och att pracka på dem en telefon med ett operativsystem som man redan innan lanseringen beslutat sig för att lägga ner är så kortsiktigt och kundfientligt att det är skamligt. Jag har full förståelse för att Nokia kommer fortsätta krama ut det sista ur Symbian medan man skiftar helt till Windows Phone, men ett företag som hade kunden som sin främsta ledstjärna hade skött det hela enormt mycket bättre, och vunnit på det på sikt.

Nu blev detta inlägg väldigt mycket längre och kanske en aning ”flummigare” och spretigare än vanligt, men så är nog sakens natur när man skriver om kvalitativa aspekter som inte går att räkna på. Tro nu inte att jag helt frångått mina principer som värdeinvesterare: Jag kommer fortfarande aldrig köpa ett fantastiskt bolag om det är för dyrt, men när de flesta bolag handlas i en P/E-range på 10-20, där majoriteten ligger runt 15, är det inte skillnader i värdering som kommer skapa överavkastning på sikt – det är vinsttillväxten. I en sådan miljö måste man gräva djupare in i bolagens kvalitativa sidor och verkligen förstå bolagens affärsmodell och var tillväxten kommer komma från. Problemet med en bull market är att de bolag som är billiga oftast har problem. Att ägna sig åt ”cigarr butt investing” i en sådan marknad kan leda till att man adderar riktigt dåliga bolag till sin portfölj med problem som kan hålla i sig i många år. Många ”rena” värdeinvesterare vägrar i brist på fyndpriser helt sonika att investera i en bull market och lägger cash på hög i väntan på en nedgång. Jag har dock lite svårt för detta – jag vill att mina pengar ska vara investerade i bra bolag som genererar avkastning, även om jag skulle tro att en börsnedgång med attraktivare priser måste komma. Nedgången kan dröja, börsen kan fortsätta upp och bolagens vinster kan gå upp, och då krävs ännu mer tålamod och viljestyrka för att ha sina pengar utanför börsen på ett konto med låg ränta. Jag tror inte att jag är särskilt duktig på market timing, utan tror att nyckeln i en bull market är att försöka hitta riktigt bra bolag till ok priser. Bolag vars vinster kommer växa eller åtminstone hålla i sig i en dålig marknad och därmed skapa värde både kort- och långsiktigt.

torsdag 22 december 2011

God Jul och Gott Nytt!

Det har varit ett hektiskt år med mycket jobb och bloggandet har fått prioriteras ned, vilket är trist. Men som en sann ”Economic man” måste man prioritera aktiviteter som genererar intäkter. Även om jag är ganska noggrann med att hålla mina kostnader nere så är det intäkterna som utgör den största biten av kakan av mitt sparande, och så länge min portfölj inte är stor nog att försörja mig så är det bara att harva på.

Nästa år tror jag blir ett bra år på många sätt. Jag tänker inleda året med att öppna ett investeringssparkonto och föra över min portfölj dit. Jag tänker dock sälja av en del Apple med vinst sista handelsdagen i år för att kvitta dem mot min förlust i Nokia och köpa tillbaka dem i ISK den 2 januari. Detta eftersom det skattemässigt räknas som en försäljning när man för över värdepapper från en depå till ISK, och då är det lika bra att se över om det är smartast skattemässigt att sälja i år eller nästa år. Jag funderar på att vänta till början av april med att föra över resten av mina aktier för att slippa lite skatt, men det handlar om ganska lite pengar totalt så det lutar mot att jag för över rubbet direkt. För övrigt har Skatteverket kommit med en ganska bra infosida angående ISK som kan vara värd att läsa genom. En sak som förvånade mig en aning var att problemet med skatt på utdelningen från utländska aktier kvarstår. Som jag förstår det kommer skatten att dras vid källan och sedan får man möjlighet att kvitta denna skatt mot schablonintäkten från ISK. Men då gäller det att denna intäkt överstiger skatten, för annars går det inte att kvitta hela beloppet. Det går dock att föra vidare det överskjutande beloppet till nästa år och kvitta det då, men har man till exempel en portfölj med många amerikanska aktier med hög direktavkastning finns ju risken att man åker på en nettoskatt ändå.

Min enda amerikanska aktie är Apple, som bekant inte delar ut något. Jag har funderat länge över om jag ska föra över Apple till en ISK eller inte. Nackdelen med aktier som ej har utdelningar är ju att skatten på ISK blir ett negativt kassaflöde. Men skatten nästa år och förmodligen året efter det blir så pass låg att det är en smäll jag gärna tar för att slippa betala 30% skatt på den värdeökning jag tror Apple kommer ha de kommande åren. Apple är dock en högriskaktie på så vis att vinsten kan dubblas men även halveras på relativt kort tid eftersom så otroligt mycket händer så otroligt snabbt just nu i ”the post-pc era”. Blir det en förlust är det ju trevligt att kunna dra av den på skattsedeln, vilket endast går om man har aktierna i en depå. Men jag äger ju Apple för att jag sätter en mycket högre sannolikhet på att Apple dubblar vinsten snarare än att man halverar den, samt att aktiekursen kommer hänga med, annars skulle jag ju inte äga aktien. Alltså förväntar jag mig en vinst och den förväntade skatten på denna vinst är långt högre om jag har aktierna i en depå än skatten på motsvarande mängd aktier i en ISK. Det rationella är alltså att föra över Apple till en ISK, trots att de ej har någon utdelning. Och det fina med ISK är ju att det när som helst går att lägga tillbaka aktierna i en vanlig depå om/när skatten på ISK blir för hög.

På tal om Apple ser jag fram emot ett riktigt bra år för företaget både som aktieägare och som kund. Ser med spänning fram emot iPad 3, som jag skulle gissa får en djupare integration med Apple TV. Denna typ av kombo finns det en oerhörd potential i. Personligen tror jag inte Apple släpper någon ”riktig” TV, utan nöjer sig med att göra sin befintliga Apple TV bättre. Eventuellt släpper man även parallellt en ”riktig” TV som någon sort premiumprodukt, men jag ser mest problem med att sälja stora TV-apparater. Det är lågmarginalprodukter som är stora och otympliga att skeppa och sälja och de har en mycket längre livstid och därmed en längre "replacement cycle" än datorer och mobiler och iPads etc. Men man vet ju aldrig vad Apple hittar på! Hursomhelst blir nog Q1-rapporten (kalender Q4) som släpps i januari en hit, de flesta rapporter pekar på att man kommer sälja enormt mycket iPhones under detta kvartal.

I övrigt blir nästa år väldigt spännande vad gäller den stora makrokrisen. Kommer man lyckas fortsätta skjuta problemen framåt en månad i taget eller kommer alla länder äntligen komma fram till realistiska åtgärdspaket som tar ner skuldnivåerna på sikt? Och hur kommer detta påverka börsbolagen? Jag har faktiskt ingen aning, men min magkänsla är ändå att det blir värre innan det blir bättre, och jag är inte helt säker på att värderingarna av börsens cykliska bolag verkligen tar hänsyn till detta. De flesta värderingarna för cykliska bolag baseras på analytikernas konsensus att vinsterna 2012 går ner några procent, och sedan upp igen 2013. Minsta tecken på att 2012 blir mer likt senaste krisen eller att återhämtningen tar längre tid än till 2013 borde skicka ner kurserna, så jag håller mig fortfarande ganska avvaktande. Jag ögnar genom nyckeltal för en mängd bolag varje vecka men tycker fortfarande inte att det är så billigt som det borde vara om man verkligen förväntar sig en rejäl lågkonjunktur.

Min portfölj består i dagsläget av ca 80% H&M, 5% Beijer Alma, 5% Fenix Outdoor och 10% Apple. Jag sålde av mina SHB med en trevlig kort vinst för att istället köpa Beijer Alma och Fenix Outdoor. Detta efter att jag mer och mer började ogilla (i egenskap av aktieägare) alla nya konstiga regleringar som skulle gälla för bankerna under nästa år. Det kändes omöjligt att förstå hur dessa skulle påverka bankernas kapitalisering, ROE och utdelning och eftersom det därmed blev svårt att sätta ett intrinsic value som jag kände mig bekväm med sålde jag och köpte istället verksamheter som var lättare att värdera. Kanske köper jag tillbaka SHB eller Swedbank om värderingen är attraktiv, för även om banker är enormt svåra att analysera går det ju inte att förneka att de svenska bankerna är ganska duktiga på att föra över ökade kostnader på sina kunder :) Även om Norman och Borg är på krigsstigen mot bankerna och hittar på nya regleringar och försöker begränsa avkastningskraven från ägarna så har bankerna historiskt varit väldigt duktiga på att tjäna pengar på nya typer av produkter och prissättningar. Så länge medelsvensson är fortsatt obildad i vardagsekonomiska frågor kommer det att gå att klämma ut vinster från kunderna med diverse onödiga produkter och avgifter, och så länge banksystemet sitter på alla pengaflöden kommer det gå att ta lite procent här och lite procent där, som aggregerat genererar enorma vinster. Kanske är bankernas bästa dagar bakom dem och kanske kommer ROE att bli lägre i framtiden än historiskt, men jag tror fortfarande att det är aktieägarna snarare än kunderna som kommer att skratta hela vägen till banken även de kommande 10 åren.

Nu börjar det bli dags att avsluta detta lite spretiga inlägg och börja fixa till julmaten.

God Jul och Gott Nytt År kära läsare!

tisdag 18 oktober 2011

Senaste affärerna

Först och främst: ursäkta bristen på inlägg på sistone. Jag verkar inte vara ensam i ekonomibloggosfären att försumma min blogg. Jag skyller likt alla andra på tidsbrist, vilket är trist för nu när man äntligen börjat få lite bättre priser av Mr. Market så har man inte tid att skriva ner sina tankar.

Det har varit väldigt angenämt att vara långsiktig värdeinvesterare under hösten. Kanske är jag på något vis lite skadad, men jag måste säga att jag verkligen njuter av volatiliteten och paniken på börsen. Kanske för att det ger mig fina köplägen oftare, men det är nog något djupare än så. Det är ett bevis på att marknaden inte förändrats på 100 år. Det må ha kommit elektronisk handel, daytraders, hedgefonder, ”börsrobotar”, och alla möjliga nya kategorier av casinospelare under dessa 100 år, men marknaden består fortfarande av människor (även "börsrobotarna" styrs av människor), och människans psyke har inte förändrats under alla dessa år, trots all innovation och all ny kunskap.

Nåväl: Mina senaste affärer.  Jag fyllde på med lite Apple på 376 USD efter nedgången kring presentationen av iPhone 4s och snittkursen för mina köp är nu 366 USD. Synd att jag inte lyckades tima mina köp när Apple under några minuter dök till 355 under själva presentationen. Apple värderades vid tillfället till strax över P/E 10 exklusive cash på årets väntade vinst (Apples år slutade sista september), och tillväxten på både vinst och försäljning är fortsatt löjligt hög. Ikväll USA-tid släpper man sin kvartalsrapport och de flesta väntar sig starka siffror, vilket även fått aktien att stiga till runt 420. Jag hoppas naturligtvis på en stark rapport som ett bevis på att Apple behåller sitt momentum, men tror nästa kvartal (som inkluderar iPhone 4s-release samt julhandel) blir fenomenal. Förhoppningsvis kommer en traditionell dipp i aktien mellan rapporterna så man kan köpa lite mer, men risken är att aktien etablerar ett nytt ”golv” (ursäkta för att det låter som teknisk analys) på 400 USD med tanke på att lägre pris än så ter sig mer och mer orimligt billigt i takt med att Apples vinst och kassa växer. Apple har fantastiskt momentum både med iPhone, iPad och Mac, men jag är fortfarande ödmjuk inför riskerna i denna typ av bolag. Den överväldigande delen av Apples vinst skapades de senaste 4 åren och den kan försvinna lika fort om man tappar sin förmåga att fortsätta släppa produkter som folk vill ha och betala för. Nu tror jag inte detta kommer hända under en överskådlig framtid, men risken finns trots allt där. Risken kontrolleras genom att inte investera mer än 10% av portföljen i Apple.

Ett nytt bolag har även letat sig in i portföljen: Fenix Outdoor. Detta är ett bolag som jag följt länge och många gånger tänkt köpa men alltid valt att suga på tummen och banga ur. Jag har imponerats av bolagets stabila tillväxt, höga lönsamhet, bra balansräkning, bra ledning och ägare (familjestyrt precis som H&M), och framförallt potential att växa rejält i många år framöver. Det jag ryggat tillbaka för är att man är lite snål med utdelningar, gör lite för många förvärv samt att det är ett mid cap-bolag som det är svårt att få någon större insyn i. Dessutom har jag haft lite otur med min timing. Jag var till exempel väldigt nära ett köp år 2009 på 75kr, men precis innan hade aktien stuckit upp 25% på några dagar så jag avstod köp för att inte riskera köpa på en peak. Men aktien fortsatte upp och det blev inget köp. För några veckor sedan, dvs drygt 2 år och 100% efter mitt dåliga beslut 2009 beslutade jag mig för att utvärdera ett köp igen efter att Fenix tappat ca 30% från sin peak. Och även denna gång hann aktien klättra nästan 10% på några dagar medan jag satt och analyserade. Dock var värderingen fortfarande attraktiv med P/E 12.5 trots denna uppgång. Jag gillade dessutom VDns kommentar i årsredovisningen om att Fenix vägrar köpa bolag endast för tillväxtens skull. Priset måste vara rätt och det måste gå att integrera i verksamheten, och priserna på bolag under 2010 var ej på acceptabla nivåer för Fenix. Detta var lite av en nyckel för mig som oroar mig över vissa företags tendenser att bli serial aquirers för att uppnå tillväxt. Det känns alltid bekvämt när ett bolag har en VD som även är storägare och därmed tänker som en ägare. Dessutom har Fenix siffror imponerat den senaste tiden. Trots krisen i klädbranschen där till och med fantastiska företag som H&M tappat 20% av vinsten under första halvåret har Fenix endast tappat 2% av sin vinst, men aktien har gått ner 25%. Så jag beslutade att inte göra om 2009 års misstag och initierade en position på 156kr och jag kommer fortsätta köpa så länge värderingen är attraktiv. Likt H&M är det svårt att sätta en målkurs på Fenix eftersom detta beror på vilken tillväxt man lyckas uppnå och därmed får man justera upp målkursen med jämna mellanrum i takt med att vinsten växer, men jag tycker aktien är köpvärd upp till ca 170kr, vilket ungefär motsvarar historiskt P/E på drygt 13. Vinsttillväxten i Fenix är dock otroligt imponerande med ett snitt på drygt 30% per år de senaste 5 åren och drygt 35% per år de senaste 10 åren, vilket egentligen borde motivera en mycket högre värdering. Men jag räknar inte med att marknaden kommer värdera Fenix till väsentligt högre P/E än historiskt pga den dåliga likviditeten i aktien. Den större delen av avkastningen förväntar jag mig alltså komma från vinsttillväxt snarare än en ökning av värderingen.

Ett annat bolag jag börjat köpa är Beijer Alma. Jag får tacka en läsare som mailade mig och undrade vad jag tyckte om bolaget, och efter en snabb koll på värderingen blev det en djupare analys. Jag ägde Beijer Alma under 2009-2010 men sålde runt 150kr 2010 när jag tyckte bolaget var ganska fullvärderat. Jag skrev även en kort analys om bolaget 2010. Nu har kursen gått ner samtidigt som vinsten gått upp, delvis tack vare ett lyckat förvärv av Beijer Tech, och värderingen är ungefär på samma nivå som när jag köpte 2008 för 82kr. Jag gillar verkligen Beijer Alma och bolaget har lite Peter Lynch-kvalitet över sig. Det verkar i en tråkig bransch men har fina marginaler, kassaflöden, bra balansräkning, tillväxt, ägare, ledning och kan tack vare sin fortfarande lilla storlek fortsätta växa under många år till. Affärsmodellen binder heller inte kapital som ett verkstadsbolag, så man kan dela ut uppemot 70% av vinsten och ändå växa. Vinsten har dubblats de senaste 5-6 åren. Det som oroat mig med verkstadssektorn är hur pass uthålliga vinsterna är över en konjunkturcykel, men Beijer Alma klarade förra krisen ganska bra med ett vinsttapp på ”endast” 25%, men bibehållen utdelning utan att ta på sig skulder. Istället utnyttjade man krisen till att göra ett bra förvärv. Vinstmarginalen idag ligger ungefär på samma nivå som senaste årens snitt, så vinsten kan anses någorlunda uthållig. Till kurs 110kr och ungefär liknande owner earnings värderas bolaget till P/E 11 på årets väntade vinst (P/E 11.6 på förra årets vinst) och direktavkastningen är 6.8% om man delar ut 7.5kr i år, 6.4% om man delar ut 7kr likt förra året. Detta för ett bolag vars vinst växt 15% per år i snitt de senaste 6 åren (man städade balansräkningen efter några svåra år i början på 2000-talet). Det tycker jag är ett bra pris och jag kommer fortsätta köpa så länge kursen håller sig kring dessa nivåer. Det är svårt att sia om uppsidan – även utan en värderingsökning gör vinsttillväxten bolaget till en bra investering. Men aktien tenderar att agera lite manodepressivt och handlades i början av 2011 till 170kr, eller P/E 18. Så man kan se bolaget som ett långsiktigt bra tillväxtinnehav, men med en option att sälja till överpris om Mr. Market blir på överdrivet gott humör, och en option att köpa tillbaka när Mr. Market är kinkig.

Nu kanske läsare med gott minne undrar varför jag inte längre skriver om H&M? Det är väl fortfarande attraktivt värderat? Absolut! Och även om septembers försäljning var lite av en besvikelse så tycker jag att man visade styrka i Q3-rapporten. Men dels är jag nöjd med mitt stora H&M-innehav, dels finns det nu lika attraktiva eller mer attraktiva köplägen. Med risk för att låta som en smartypants skrev jag i mars (när H&M stod i drygt 200kr):
De som vill ha H&M i portföljen och avstår köp idag i väntan på ännu lägre värderingar riskerar att få vänta väldigt länge. Och om/när det väl händer kanske det finns en uppsjö andra investeringar som är mycket attraktivare. Själv köpte jag hellre verkstad och banker på löjligt låga P/E-tal när H&M senast värderades lägre än idag (2008/2009), och om H&Ms framtida "botten" korrelerar med en stor nedgång i cykliska aktier så är chansen stor att dessa kommer vara bättre investeringar även nästa gång det blir en större nedgång på börsen.
Detta skedde snabbare än jag trodde, även om det inte kommit en supernedgång likt 2008-2009 (än). Visst fanns det lägen att bottenfiska H&M runt 180kr, men då fanns även SHB på drygt 150kr och en uppsjö andra bra bolag till bra värderingar. I mars i år fick man betala betydligt mer för dessa bolag samtidigt som H&M var lika billigt som det är nu. De som i början av året hellre köpte verkstad på höga värderingar för att det gick så bra för verkstad och avfärdade H&M på attraktiva värderingar för att det gick så dåligt för H&M har förhoppningsvis lärt sig en läxa i värdeinvesteringar. Men de läser väl inte denna bloggen?

torsdag 21 juli 2011

Inköp Apple

Efter ett totalt misslyckande att förutspå hur snabbt utför det kunde gå för Nokia och mina aversioner mot tech-bolag, särskilt sådana med för stor kassa, kan det te sig konstigt att jag köpt en mindre post Apple. Men trots att jag lekt djävulens advokat med mig själv och målat upp skräckscenarion där Steve Jobs dör, Samsung släpper nya feta smartphones och diverse hemskheter så går det inte att förneka: Apple har ett helt otroligt momentum samtidigt som det värderas som vilket trist bolag som helst med medioker tillväxt. Även efter den senaste tidens uppgång är Apple billigt. Även om vinsten "endast" blir 5.5 usd/aktie nästa kvartal enligt Apples egen prognos så innebär det EPS på drygt 26 för räkenskapsåret 2011. Räknar man bort nettokassan på 81 från dagens pris på 387 ger det ett P/E på 11.7.

Jag är ödmjuk inför allt som kan inträffa i denna bransch och vet mycket väl att Apple så småningom kan bli omsprunget, men värderingen är helt enkelt för låg i förhållande till bolagets kvaliteter för att avstå köp. Jag köpte en mindre post i juni när kursen var 326 men jag kommer förmodligen handla mer om jag får lite mer pengar över. Dock ska jag hålla det under 10% av portföljen för att på så vis undvika risker som idag inte går att överblicka. Men jag är helt övertygad om att Apples tillväxt och dominans kommer att fortsätta i åtminstone ett par år till, men förmodligen mycket längre än så.

Vi får se hur mycket jag kommer skriva om Apple. Det står så oerhört mycket om bolaget på nätet att jag nog inte tillför så mycket. Min favoritblogg om Apple är Asymco och min bloggkollega Lou skriver mycket och bra om bolaget.

Jag väl medveten om att jag nu blir idiotförklarad av vissa som bestämt sig för att Apple omöjligt kan vara hållbart värd alla dessa miljarders miljarder dollar. Ni får jättegärna kommentera, men kom ihåg att jag läst och funderat kring de flesta invändningar mot Apple som investering. Och jag håller med om att det finns många risker och att Apple om 20 år mycket väl kan vara bortglömt. Men återigen: jag ser en fortsatt enorm tillväxt för Apple de kommande åren och en potential till total dominans i många år, samtidigt som värderingen är lägre än för majoriteten av mediokra bolag.